Σύνοψη: Η κατάργηση του τέλους επιτηδεύματος επιχειρήσεων θα γίνει σταδιακά, με διαφορετικό χρονοδιάγραμμα για Αττική και Περιφέρεια. Ο Γιάννης Χατζηθεοδοσίου χαρακτηρίζει προβληματική τη διαφοροποίηση, ενώ η σταδιακή μείωση της προκαταβολής φόρου έως το 50% το 2034 ενισχύει τη συζήτηση για το κατά πόσο τα φορολογικά μέτρα ανταποκρίνονται στις άμεσες ανάγκες ρευστότητας των μικρομεσαίων επιχειρήσεων.
————
Αναλυτικά…
Το τέλος επιτηδεύματος φεύγει, αλλά όχι με τον ίδιο ρυθμό για όλους
Η κατάργηση του τέλους επιτηδεύματος, μια επιβάρυνση που συνδέθηκε επί χρόνια με τη φορολογική πίεση των επιχειρήσεων, θα προχωρήσει τελικά με διαφορετικές ταχύτητες. Και αυτή ακριβώς η επιλογή είναι που δημιουργεί τις μεγαλύτερες αντιδράσεις στην επιχειρηματική κοινότητα της Αττικής.
Με βάση την εξειδίκευση των μέτρων που ανακοίνωσε η κυβέρνηση, από το 2027 καταργείται το τέλος επιτηδεύματος για τις επιχειρήσεις με έδρα εκτός Αττικής, καθώς και στη Θεσσαλονίκη, ενώ ειδική πρόβλεψη υπάρχει για την Περιφερειακή Ενότητα Νήσων της Αττικής. Για τις επιχειρήσεις της υπόλοιπης Αττικής η ελάφρυνση μετατίθεται: μείωση 50% το 2028 και πλήρης κατάργηση το 2029.
Η επιλογή αυτή δεν είναι απλώς μια τεχνική λεπτομέρεια ενός φορολογικού νομοσχεδίου. Αφορά τον τρόπο με τον οποίο η πολιτεία αντιλαμβάνεται την ισονομία μεταξύ επιχειρήσεων που δραστηριοποιούνται στην ίδια χώρα, αλλά σε διαφορετικές γεωγραφικές περιοχές.
- Η Αττική στο επίκεντρο της κριτικής
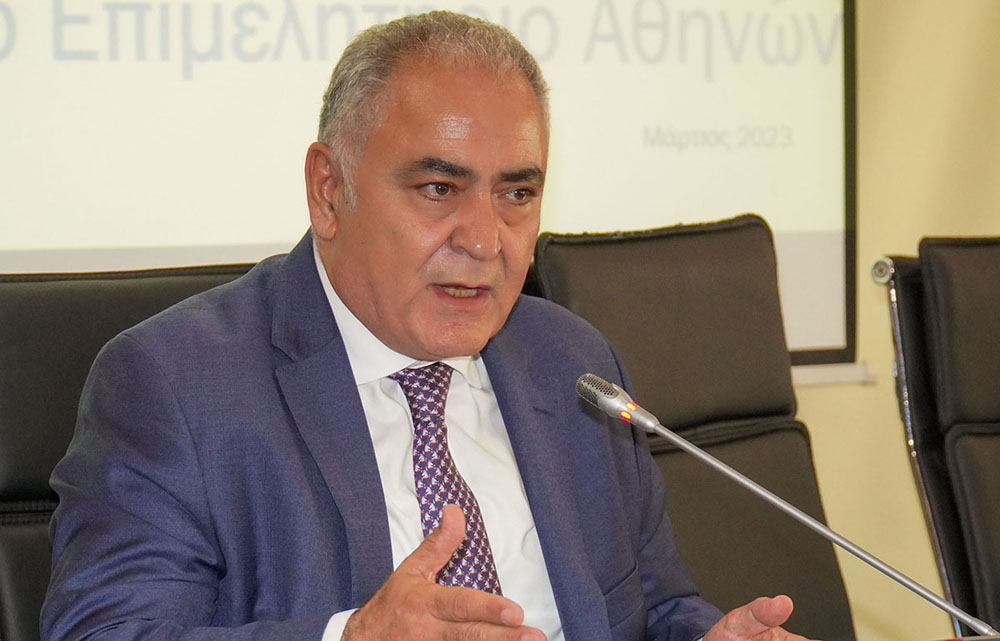
Ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών, Γιάννης Χατζηθεοδοσίου, έθεσε ευθέως το ζήτημα, υποστηρίζοντας ότι δημιουργείται μια εικόνα επιχειρήσεων «δύο ταχυτήτων». Το βασικό ερώτημα που θέτει είναι απλό: ποια ουσιαστική οικονομική διαφορά δικαιολογεί την τριετή απόσταση στην εφαρμογή της ίδιας φορολογικής ελάφρυνσης;
Η κυβερνητική αιτιολόγηση συνδέει το μέτρο με την ανάγκη στήριξης της περιφερειακής επιχειρηματικότητας. Ωστόσο, η δημοσιονομική διάσταση είναι επίσης σαφής. Σύμφωνα με τα επίσημα στοιχεία, το κόστος της κατάργησης εκτιμάται σε 82 εκατ. ευρώ το 2027, 138 εκατ. το 2028, 195 εκατ. το 2029 και 201 εκατ. το 2030. Το 2025 το τέλος επιτηδεύματος είχε βεβαιωθεί σε 245.003 νομικά πρόσωπα, εκ των οποίων περίπου τα μισά είχαν έδρα εκτός Αττικής.
Άρα, η γεωγραφική σταδιακότητα δεν είναι δημοσιονομικά αδιάφορη. Επιτρέπει στο κράτος να απλώσει χρονικά την απώλεια εσόδων, γεγονός που εξηγεί εν μέρει γιατί η πλήρης κατάργηση δεν εφαρμόζεται ταυτόχρονα.
Η δεύτερη μεγάλη εκκρεμότητα είναι η προκαταβολή φόρου
Στο ίδιο πακέτο μέτρων υπάρχει και μια δεύτερη σημαντική αλλαγή για τις επιχειρήσεις. Η προκαταβολή φόρου για τα νομικά πρόσωπα θα μειώνεται κατά πέντε ποσοστιαίες μονάδες ετησίως, από το φορολογικό έτος 2028, ώστε να υποχωρήσει από το 80% στο 50%. Η πλήρης διαμόρφωση στο 50% θα αποτυπωθεί στις δηλώσεις του 2034.
Πρόκειται για μέτρο που βελτιώνει σταδιακά τη ρευστότητα. Το πρόβλημα για πολλές μικρομεσαίες επιχειρήσεις, όμως, είναι ακριβώς ο χρόνος. Όταν μια επιχείρηση αντιμετωπίζει σήμερα υψηλό ενεργειακό κόστος, ακριβότερες υπηρεσίες, αυξημένες μισθολογικές και χρηματοδοτικές ανάγκες, η φορολογική ελάφρυνση που ολοκληρώνεται σε ορίζοντα οκταετίας δεν απαντά κατ’ ανάγκη στο άμεσο πρόβλημα.
Εδώ βρίσκεται και η ουσία της κριτικής Χατζηθεοδοσίου: η επιχειρηματικότητα χρειάζεται προβλεψιμότητα και διαθέσιμη ρευστότητα τώρα, όχι μόνο ένα ευνοϊκότερο φορολογικό περιβάλλον σε βάθος χρόνου.
- Το πραγματικό στοίχημα για τις μικρομεσαίες επιχειρήσεις
Η συζήτηση, επομένως, δεν περιορίζεται στο τέλος επιτηδεύματος. Αγγίζει το ευρύτερο ζήτημα της φορολογικής πολιτικής και της ανταγωνιστικότητας των μικρομεσαίων επιχειρήσεων.
Η κυβέρνηση μπορεί να υποστηρίζει ότι οι παρεμβάσεις μειώνουν σταδιακά το φορολογικό βάρος. Από την άλλη πλευρά, οι εκπρόσωποι της αγοράς αξιολογούν διαφορετικά το αποτέλεσμα: με βάση το πόσο γρήγορα μετατρέπεται μια εξαγγελία σε πραγματική ανάσα για μια επιχείρηση που λειτουργεί υπό πίεση.
Και στην Αττική, όπου συγκεντρώνεται ένα ιδιαίτερα μεγάλο μέρος της επιχειρηματικής δραστηριότητας, το ερώτημα αποκτά ακόμη μεγαλύτερη βαρύτητα.
Συνολικά…
Η κατάργηση του τέλους επιτηδεύματος αποτελεί αναμφίβολα θετική εξέλιξη για τις επιχειρήσεις, όμως ο τρόπος εφαρμογής της δημιουργεί ένα εύλογο πεδίο κριτικής. Η Περιφέρεια και η Θεσσαλονίκη προηγούνται, ενώ οι επιχειρήσεις της Αττικής καλούνται να περιμένουν έως το 2029 για την πλήρη απαλλαγή.
Το ζήτημα δεν είναι μόνο φορολογικό. Είναι ζήτημα ίσης μεταχείρισης, ταχύτητας των ελαφρύνσεων και πραγματικής στήριξης της επιχειρηματικής δραστηριότητας.
Παράλληλα, η προκαταβολή φόρου μειώνεται μεν, αλλά σε πολυετές χρονοδιάγραμμα, με την πλήρη μετάβαση στο 50% να ολοκληρώνεται στις δηλώσεις του 2034.
Για τις μικρομεσαίες επιχειρήσεις, το κρίσιμο ερώτημα πλέον είναι αν οι φορολογικές παρεμβάσεις θα μεταφραστούν εγκαίρως σε ρευστότητα και αντοχή ή θα παραμείνουν κυρίως μια υπόσχεση για το μέλλον.